全世界株式(ACWI)を年4%で取り崩したら30年後の資産はどうなるか?「トリニティスタディ」を統計的に検証してみた
FIRE(経済的自立と早期リタイア)や資産形成の文脈で、「年4%ずつ取り崩せば資産はほぼ尽きない」という トリニティスタディの4%ルールをよく見かけます。ただ、多くの紹介記事は結論(「4%なら大丈夫」)だけを 借りてきていて、実際にどれくらいの幅で結果が振れるのか、どんな前提の上に成り立つ話なのかまでは踏み込んでいません。
この記事では、日本の個人投資家が実際に保有しやすい**全世界株式(ACWI)**を対象に、年4%の取り崩しを 30年続けたら資産がどうなるかを、実際のデータと2つの統計的手法で検証してみます。
トリニティスタディの「4%ルール」とは
トリニティスタディは1998年にTrinity大学の研究者が発表した論文で、米国株・債券の過去のリターンをもとに、 「退職時の資産の4%を初年度に取り崩し、以降は物価上昇率に合わせてその金額を増やしながら取り崩し続けても、 30年間で資産が尽きる確率は低い」ということを示したものです。これが「4%ルール」として広く知られています。
原論文の中身と、その条件をそのままなぞって計算を再現した結果は、前の記事にまとめています。
→ 「4%ルール」の根拠・トリニティスタディを、原論文と同じ条件で再現検証してみた
この記事で検証する条件(原論文とは異なる点に注意)
同じ4%でも、条件の置き方次第で結果はまったく変わります。この記事の検証条件を先に明記しておきます。
- 対象資産: MSCI ACWI(米MSCI社が算出する、先進国と新興国の株式をまとめた全世界株式指数。 ACWIは All Country World Index の略)。eMAXIS Slim 全世界株式(オール・カントリー)のような 投資信託で実際に保有できる、日本の個人投資家にとって身近な投資先です。
- 取り崩し方式: 変動額方式(その年の残高の4%を取り崩す。いわゆる「定率取り崩し」)。 トリニティスタディ原論文の方式は、初年度に初期資産の4%を取り崩し、以降は物価上昇率に合わせて その金額を増やしていくというものです。今回はあえて、「毎年の残高に対して4%」という、 実際に取り崩す人も多いであろうシンプルな方式で検証しました。 この方式は残高に対する一定割合を取り崩すため、数学的に資産が厳密にゼロにはなりません (ゼロに近づくだけです)。したがって原論文の「成功率」(30年間資産が尽きずに残った割合)という 指標はそのまま使えず、この記事では「30年後の資産が当初の水準を下回る確率」を主な指標にしています。 原論文どおりのインフレ調整方式については、前の記事で 原論文と同じ米国株+米国社債を対象に検証しています。
- 通貨・物価の基準: 米ドル建て・米国の消費者物価指数(CPI)で実質化。原論文と同じ土俵で
比較するためにこの基準を採用していますが、日本の投資家が実際に円で受け取るリターンとは
為替変動の分だけズレます。円ベースでの検証も別記事で行う予定です。
- CPIとは、普段買うモノやサービスの値段をまとめた指数のことで、その上昇率が インフレ率です(前の記事でもう少し詳しく説明しています)。 **「実質化」**とは、この物価上昇の分を差し引いて、金額ではなく「買えるものの量」で 資産を測り直すことです。例えば資産が10%増えても物価が3%上がっていれば、 実質的には約6.8%しか豊かになっていない、という考え方をします。 この記事の結果はすべて実質ベース(=取り崩しを始めた時点の購買力に換算した値。 前の記事でいう「物価調整後」の値)です。
- なお、ここで使うCPIは年平均をもとにした前年比で、12月→12月の上昇率ではありません (前の記事と同じ扱いです)。
2つの統計的手法で検証する
将来の30年間がどんな相場になるかは誰にもわかりません。そこで、性質の異なる2つの方法で 「あり得る30年」を大量にシミュレーションし、結果を比較しました。
- ヒストリカル・ブートストラップ法: ACWIの過去25年分の年次リターンから、1年分ずつランダムに 30回引き直して(同じ年を何度引いてもよい)、30年間の値動きの筋書き(以下「パス」)を作る方法です。 実際の市場で起きた「下落するときは深い」といった分布の歪みを、そのまま反映できます。
- モンテカルロ法: ACWIの平均リターンと標準偏差(値動きの振れ幅の大きさ)を計算し、 正規分布(平均を中心に左右対称な釣り鐘型の分布)を仮定して、毎年のリターンを乱数で生成する 方法です。データの期間に制約されずに何万通りでも生成できますが、正規分布は実際の株式市場よりも 「裾が薄い」、つまり大きな下落を過小評価する傾向があります。
それぞれ10万回のシミュレーションを行い、30年後の資産の分布を比較しました。
使用したデータとその限界
ACWIのリターンには、MSCI ACWI Index の配当込み指数(NETR=配当から源泉税を差し引いたうえで 再投資したとみなす指数)の、米ドル建ての年次トータルリターン(値上がり益に配当を加えたリターン)を 使いました。ここで一つ、検証中にわかった重要な制約があります。
MSCI ACWI Indexは2001年1月に算出が開始された指数で、実際に配信されているトータルリターンの データは2001〜2025年の25年分しかありません(それ以前の値は「指数が存在したと仮定した 遡及計算値」であり、一般に公開されているデータとしては入手できませんでした)。つまり今回の 検証は、この25年間に実際に起きた値動き(2008年のリーマンショック、2020年のコロナショック、 2010年代後半からの株高などを含む)を土台にしています。ただし年次のリターンを使っているため、 コロナショックのような年の途中の急落は、そのままの形では反映されていません (2020年は、年間で見ると実質+14.9%でした)。
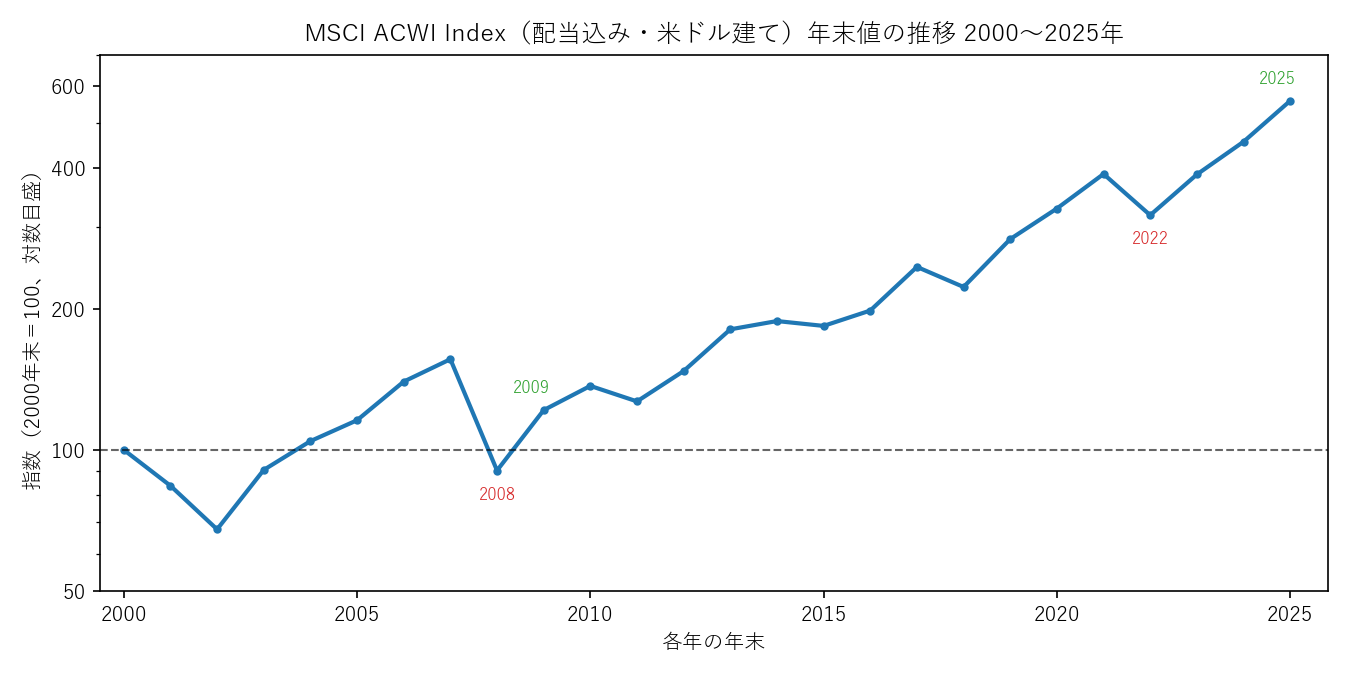
グラフを見ると、2000年代前半のITバブル崩壊、2008年のリーマンショックでの急落と翌2009年からの 反発、2022年の下落を経て2025年末にかけて上昇している様子がわかります。今回のシミュレーションは、 この一本道のチャートに含まれる値動きだけをもとにしている、という点は念頭に置いておく必要があります。
この25年分の実質リターン(米国CPIで実質化後)は、平均+6.3%・標準偏差18.8%です。 分布の形を表す「歪度」(左右の偏り)は**-0.95で、下落側に長く裾を引いています。 「超過尖度」(極端な値の出やすさ。正規分布を0とする)は+0.47**で、正規分布よりやや 極端な値が出やすい形です(こうした裾の厚さを「ファットテール」と呼びます)。
実際、25年のうちマイナスの年は7年(28%)で、同じ平均・標準偏差の正規分布から見込まれる 約37%より、むしろ少なめです。一方で-20%を下回る大きな下落は3年(12%)あり、正規分布の 見込み(約8%)より多くなっています。簡単に言うと、「下落する年は少なめだが、下落するときは深い」 という、正規分布よりも歪んだ分布です。これは後の結果に効いてきます。
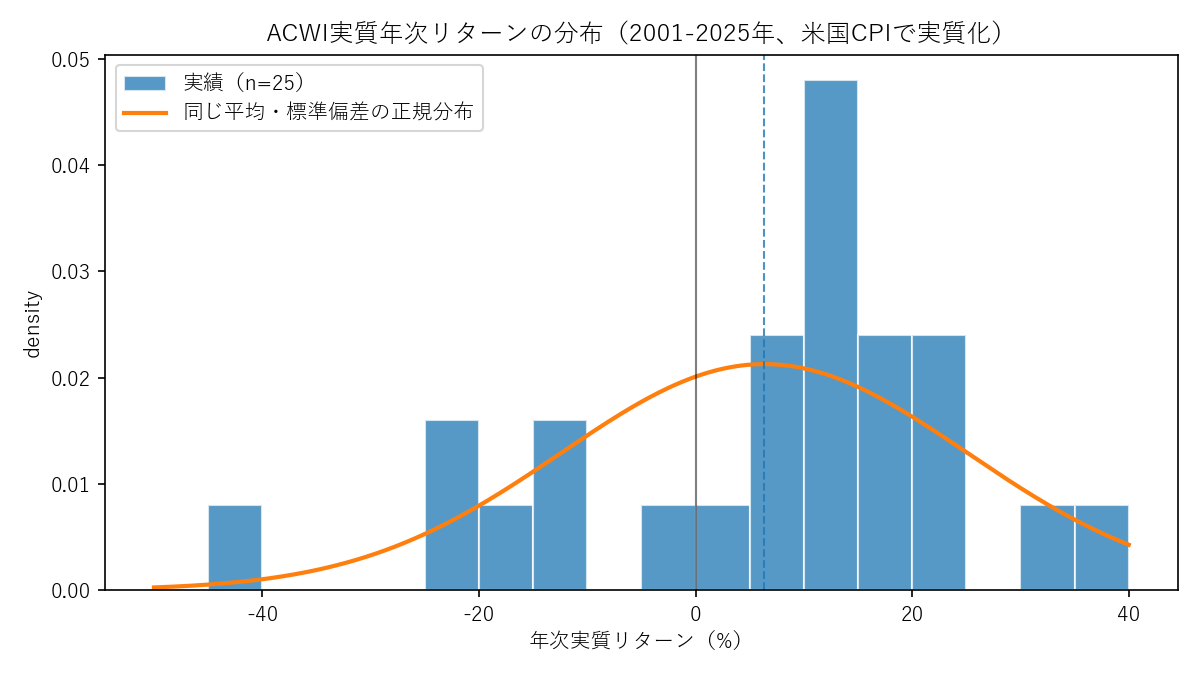
25年分(=25個の値)のヒストグラムなので棒はまばらですが、それでも2008年の-40%台の下落が 正規分布の裾からはみ出している一方、+10〜15%あたりの山は正規分布より高く尖っているのが 見て取れます。ヒストリカル・ブートストラップ法はこの実績分布そのものから再抽出するため、 こうした「正規分布では起こりにくいはずの下落」も一定の頻度で織り込まれます。
もう一点、データの性質として押さえておきたいのが、今回使ったのはMSCI ACWI Indexという 「指数」そのものの値であり、実際に買える投資商品(ETFや投資信託)の運用実績ではないという 点です。例えばiShares MSCI ACWI ETF(この指数に連動する代表的なETF)は、指数と違って 経費率(年率0.3%程度)が毎年差し引かれ、指数との値動きのずれ(トラッキングエラー)も多少生じます。 eMAXIS Slim 全世界株式(オール・カントリー)のような信託報酬の低い投資信託(年率0.06%程度。 2023年9月に引き下げ)で実際にACWIに投資する場合も同様です。したがって、この記事のシミュレーション 結果はコストがゼロの理想的なACWI投資を前提にしており、実際に投資商品を通じて得られるリターンは、 保有コストの分だけ今回の結果よりわずかに低くなります。
シミュレーション結果
10万回の集計結果を見る前に、まず「変動額4%取り崩し方式」で実際に資産がどう動くのか、 1本の具体的なパスで見てみます。
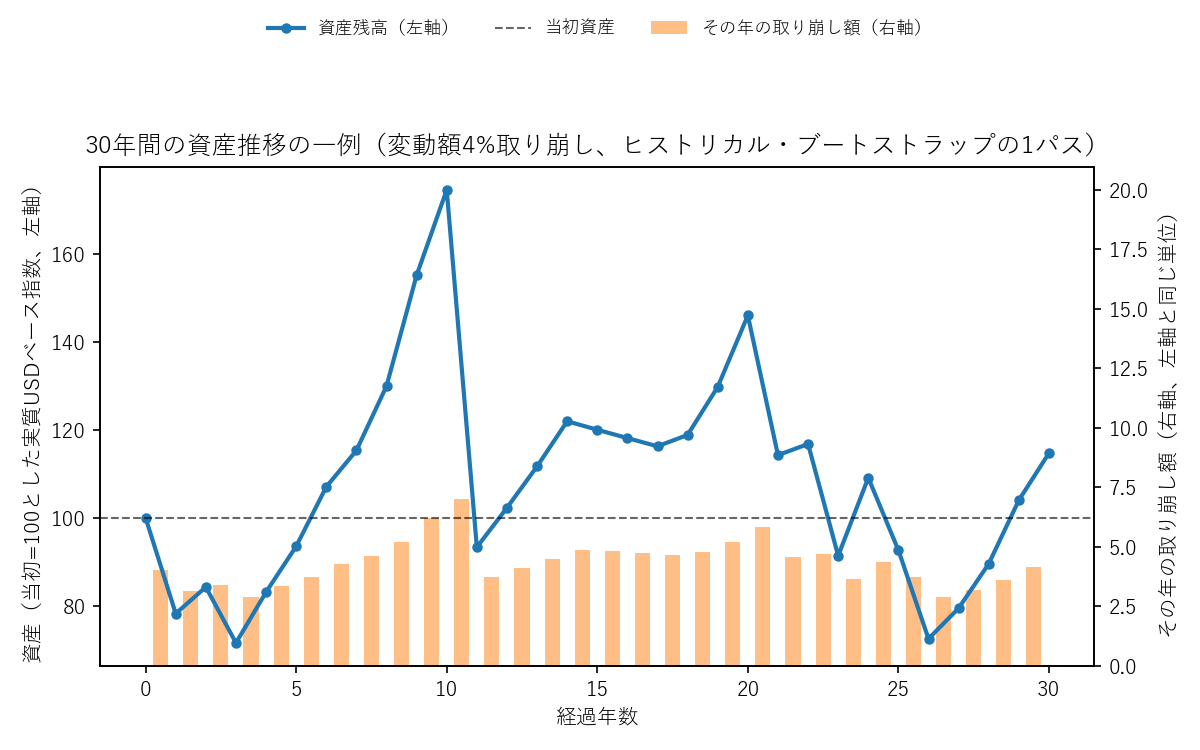
当初資産を100とすると、このパスでは序盤の5年間は100を下回ったまま推移し、6年目にようやく 上回りました。10年目には約175まで増えたかと思えば、11年目には約93まで急落。その後も上下を 繰り返しながら、30年後には114.7(当初の1.15倍弱)で着地しています。取り崩し額(オレンジの棒)は 残高の4%なので、残高が増えれば取り崩し額も増え、減れば減るという形で残高に追随しているのが わかります。
このパスは恣意的に選んだ良い例・悪い例ではなく、無作為に取り出した300本の中から、30年後の資産が 10万回全体の中央値に最も近かったものを選んでいます。それでもこのように大きく上下することが、 この後見る「分布の広さ」の正体です。
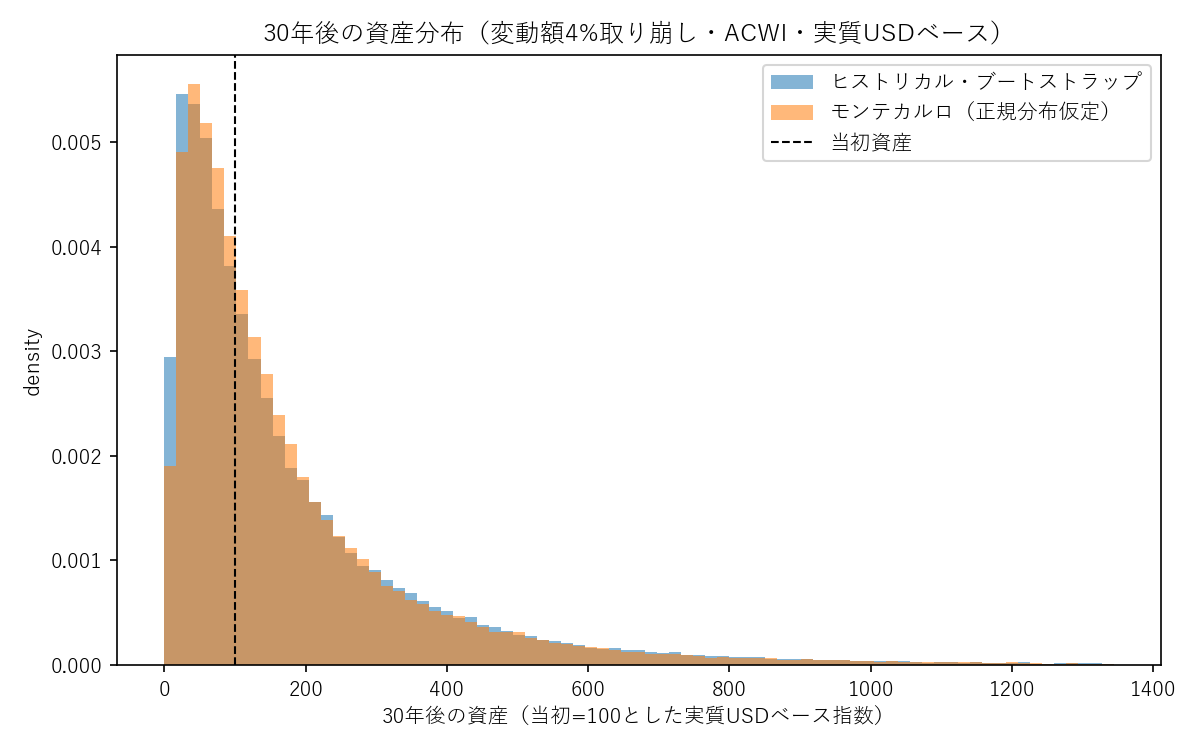
| 指標(当初資産=100) | ヒストリカル・ブートストラップ | モンテカルロ |
|---|---|---|
| 中央値 | 114.8 | 116.7 |
| 5パーセンタイル | 17.0 | 21.2 |
| 25パーセンタイル | 54.2 | 58.7 |
| 75パーセンタイル | 233.4 | 227.4 |
| 95パーセンタイル | 588.4 | 573.5 |
| 当初資産を下回る確率 | 45.0% | 43.9% |
| 当初資産の半分を下回る確率 | 22.8% | 20.4% |
(パーセンタイルは、10万回の結果を小さい順に並べたときの位置を表します。5パーセンタイルは 下から5%の位置、つまり悪い方から数えて5%目の値です)
中央値だけを見ると、どちらの手法でも30年後は当初の1.15倍前後と、わずかに増える程度です。 年平均+6.3%のリターンから4%を取り崩すのなら、単純計算ではもっと増えそうに思えます。
ところが、**「当初資産を下回る確率」は両手法とも44〜45%**とほぼ五分五分でした。平均リターンが 取り崩し率を上回っているにもかかわらず、これだけの確率で目減りするのはなぜでしょうか。
理由は、リターンの振れ幅(標準偏差18.8%)が非常に大きいことにあります。値動きが大きいと、 上下を繰り返すだけで複利の伸びが削られます。たとえば実質-44%だった2008年のような年の後に 元の水準へ戻るには、+80%近い上昇が必要です。このため、実際に複利で増えていくペース(幾何平均)は 単純平均の6.3%よりかなり低く、この25年分のデータでは**年約4.5%**にとどまります。 毎年4%を取り崩しながら当初の資産を保つには年約4.2%の成長が必要なので、余裕はごくわずかです。 中央値が1.15倍程度にとどまり、半分近くのケースで当初資産を割り込むのはこのためです。
なお、この記事の変動額方式では、30年後の資産はリターンが来る順番には左右されません (毎年「残高×0.96×(1+その年のリターン)」を掛け合わせるだけなので、順番を入れ替えても 結果は同じです)。下落が先に来ると不利になる「順序のリスク」は、前の記事で 扱った、決まった額を取り崩し続ける方式で問題になるものです。
「平均リターンが取り崩し率を上回っているから大丈夫」という直感は、変動が大きい資産では 必ずしも成り立ちません。
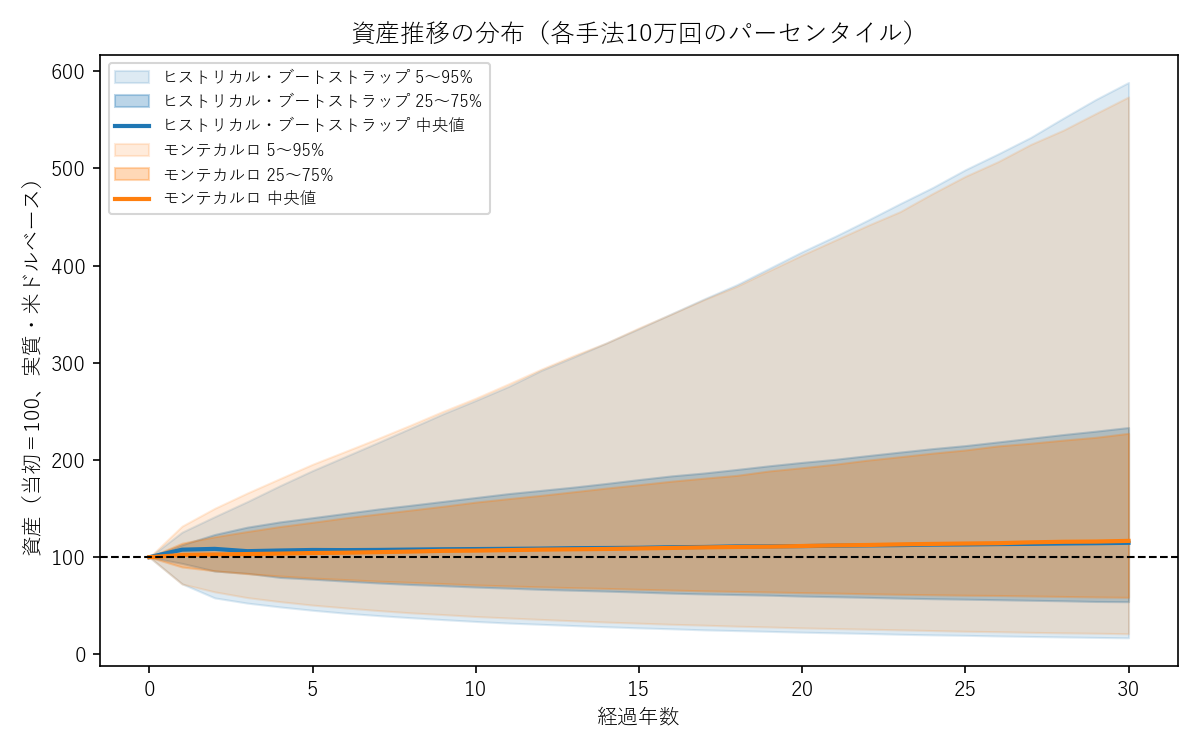
推移を見ると、中央値(太線)が30年間ほぼ横ばい(30年で1.15倍前後)で推移する一方、上下の 振れ幅は年数を追うごとに大きく広がっていくのがわかります。「順調に増えるケース」と 「大きく目減りするケース」の両方が、時間が経つほど極端になっていく様子が読み取れます。
2つの手法の違いから見えたこと
表を見ると、ヒストリカル・ブートストラップの方が、下側の数値(5パーセンタイル・当初資産の半分を 下回る確率)がモンテカルロより悪い結果になっています。一方で上側(75・95パーセンタイル)も ブートストラップの方がやや大きく、分布全体が上下に広がっている形です。
下側の差には、先ほど見たACWIの実際のリターン分布の「下落するときは深い」という特徴が 表れていると考えられます。ヒストリカル・ブートストラップはこの特徴をそのまま反映しますが、 モンテカルロは正規分布を仮定しているぶん、深い下落を実際より起こりにくいものとして扱うためです。
つまり、この25年分のACWIデータでは、モンテカルロ法は下振れリスクをやや楽観的に見積もりました。 ただし、98年分の米国データを使った前の記事では、2つの手法の差は ほとんどありませんでした。正規分布の仮定が結果を左右するのは、今回のようにデータが短く、 分布の歪みが大きいときだと考えられます。
この検証の限界と、今後の記事について
ここまでで触れたとおり、この記事の検証にはいくつかの前提・制約があります。
- 変動額方式(毎年残高の4%)で検証しており、トリニティスタディ原論文の 「初年度の取り崩し額を物価上昇に合わせて増やしていく」方式とは異なります。 原論文の方式では 資産が実際にゼロになり得るため、「成功率」(30年間資産が尽きずに残った割合)という 原論文本来の指標で見ると、結果の見え方が変わります。原論文どおりのインフレ調整方式については、 原論文と同じ米国株+米国社債を対象に、前の記事で検証しています。 同じ方式をACWIに適用した検証は、別記事で改めて行う予定です。
- 米ドル建て・米国CPIでの実質化であり、日本の投資家が実際に受け取る円ベースの リターンとは異なります。 為替変動(円安・円高)を加味した円ベースでの検証も 別記事で行う予定です。また物価は、12月→12月ではなく年平均をもとにしたCPIで実質化しています。
- ACWIの実データは2001〜2025年の25年分に限られます。 この期間に含まれなかった 相場環境(例えば1990年代のような別の局面)は今回のシミュレーションには反映されて いません。
- 税金・信託報酬などのコストは考慮していません。 指数そのものの値を使っているため、 実際に投資商品を通じて得られる結果は、コストの分だけ今回より悪くなります。
まとめ
- ACWIを年4%(残高に対する変動額)で取り崩した場合、30年後の資産の中央値は当初の 1.15倍前後とわずかに増える一方、当初資産を下回る確率は44〜45%とほぼ五分五分でした。 平均リターンが取り崩し率を上回っていても、値動きが大きいと複利の伸びが削られ、結果は大きく割れます。
- 正規分布を仮定するモンテカルロ法は、今回の25年分のデータでは、下振れリスク(深い下落の 起こりやすさ)をやや過小評価しました。98年分の米国データでは、この差はほとんど見られませんでした。
- 今回はトリニティスタディ原論文とは異なる条件(変動額方式・米ドル建て)での検証です。 原論文どおりの方式や、円ベースでの検証は今後の記事で続けていきます。
データ出典: MSCI ACWI Index(USD, Net Total Return)の年次リターン(MSCI公式データ、 2001〜2025年)、米国CPI年平均値(U.S. Bureau of Labor Statistics の CPI-U 年平均。 usinflationcalculator.com の掲載値を使用し、2025年分は cpiinflationcalculator.com の掲載値)。 シミュレーションはPythonで実装し、各手法10万回で実施しました。