「4%ルール」の根拠・トリニティスタディを、原論文と同じ条件で再現検証してみた
資産形成やFIRE(経済的自立と早期リタイア)の話題では、「資産の4%ずつ取り崩せば30年は持つ」という 4%ルールが決まり文句のように出てきます。その根拠としてよく名前が挙がるのがトリニティスタディです。 (4%という目安を最初に示したのは、1994年に米国のファイナンシャルプランナー William Bengen が 発表した研究だとされています。その後、同じ問いを「成功率」という分かりやすい形で示し、 広く知られるきっかけになったのがトリニティスタディです。)
ただ、この研究の中身を実際に確認したうえで語られていることは多くありません。何を対象に、 どんな計算をして、どういう数字が出たのか。原論文は幸い無料で公開されているので、 今回は原論文を読んだうえで、できる限り同じ条件で計算を再現してみました。 さらに、原論文が対象にしていなかった1996年以降の30年分を足すと結論が変わるのかも検証します。
トリニティスタディとは何か
正式には、米テキサス州のTrinity大学の3人の財務論教授 (Philip L. Cooley、Carl M. Hubbard、Daniel T. Walz)が1998年2月に AAII Journal に発表した「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」 という論文です(リンク先は原文のPDF、英語)。大学名から「トリニティスタディ」と呼ばれています。
原論文の条件は以下のとおりです。
- 対象期間: 1926年〜1995年(70年間)
- 対象資産: 株式はS&P 500、債券は長期・高格付け社債
- データ元: Ibbotson Associates社の年鑑(有償データ)
- 取り崩し率: 初期資産の3%〜12%
- 保有期間: 15年・20年・25年・30年
- 資産配分: 株式100%、株式75%/債券25%、株式50%/債券50%、株式25%/債券75%、債券100% の5通り
- 計算方法: 重複を許すすべての期間(30年なら1926-1955年、1927-1956年…と41期間)で 取り崩しをシミュレーションし、**期末に資産が1ドルでも残っていれば「成功」**と数える。 その割合が「ポートフォリオ成功率」
- 税金・取引コストは考慮しない
ポイントは、この研究が将来予測のシミュレーションではなく、過去の実データを使った 「もし当時退職していたら」の総当たり検証だということです。
原論文が実際に示した数字
原論文には4つの表がありますが、注意したいのは取り崩し方が2通りあることです。
- Table 1: 毎年同じ金額を取り崩す(名目固定額)
- Table 3: 毎年の取り崩し額を物価上昇に合わせて増やす(インフレ調整=購買力を一定に保つ)
この「物価上昇」を測るものさしとして使われるのが、この記事に何度も出てくるCPIです。
CPI(消費者物価指数)とは
食料品や家賃、光熱費、交通費など、私たちが普段買うモノやサービスの値段を まとめて一つの数字にしたものです。日本では総務省が「消費者物価指数」として 毎月公表しています(この記事で使うのは米国版です)。
暮らしに必要なモノやサービス全体の値段が、平均して去年100円→今年103円になっていれば、 CPIは3%上昇、つまり **インフレ率3%**ということになります。逆に値段が下がれば、CPIも下がります(デフレ)。
大事なのは、物価が上がり続ける限り、同じ金額で買えるものは年々減っていくという点です。 仮に年3%の物価上昇が30年続くと、物価はおよそ2.4倍になります。 たとえば1年目の生活費を40万円(1,000万円の4%)で賄えたとすると、同じ暮らしを 続けるには、30年目に約94万円を取り崩す必要がある、ということです。 トリニティスタディのTable 3は、この「毎年増えていく取り崩し」に資産が耐えられるかを 見たものです。
一般に言われる「4%ルール」の根拠は、2つのうちインフレ調整をするTable 3の方です。その30年・インフレ調整の行を 抜き出すと、次のようになっています。
| 資産配分 | 3% | 4% | 5% | 6% | 7% |
|---|---|---|---|---|---|
| 株式100% | 100 | 95 | 85 | 68 | 59 |
| 株式75%/債券25% | 100 | 98 | 83 | 68 | 49 |
| 株式50%/債券50% | 100 | 95 | 76 | 51 | 17 |
| 株式25%/債券75% | 100 | 71 | 27 | 20 | 5 |
| 債券100% | 80 | 20 | 17 | 12 | 0 |
(原論文 Table 3 より。数値は成功率%)
30年・4%取り崩しで、株式を50%以上持つポートフォリオなら成功率95〜98%。 ここから「4%なら大丈夫」という話が広まりました。裏を返すと、債券中心の配分では 4%でも成功率20〜71%しかないことも、同じ表がはっきり示しています。
再現してみる
さて、本題です。同じ条件で計算して、同じ数字が出るでしょうか。
壁になったのはデータ
原論文が使ったIbbotson社のデータは有償で、個人が気軽に入手できるものではありません。 そこで、ニューヨーク大学のAswath Damodaran教授が無料公開している 米国市場の長期データセット (Historical Returns on Stocks, Bonds and Bills、1928年〜)で代替しました。 S&P 500のトータルリターン(値上がり益に配当を加えたリターン)、国債・社債のリターン、 CPIなどが年次で収録されていて、Excelファイルとして誰でもダウンロードできます。
債券については、原論文の「長期・高格付け社債」に合わせるため、Moody’s のAaa格(最上位の格付け) 社債の利回りデータを使いました。毎年、年初の利回りで満期まで20年ある社債を買い、1年後の利回りで 評価し直したときのリターン(利息+値動き)を計算して、社債のリターンとしています。
この代替が妥当かどうかは、原論文自身が本文に書いている数字で確認できます。原論文には 「1926年〜1995年の年率は株式が約10.5%、長期社債が約5.7%」という記述があります。 今回用意したデータの1928年〜1995年の年率は**株式9.91%・社債5.39%**で、近い水準に収まりました。
ちなみに、同じデータセットに含まれる**Baa格(中位格付け)社債は年率6.77%**で、原論文の5.7%から はっきり離れます。「高格付け」という原論文の指定は、結果に効いてくる条件だとわかります。
原論文が書いていない仮定を探す
もう一つ問題がありました。原論文はインフレ調整について「その年のインフレ率だけ取り崩し額を 増やす」と書いていますが、取り崩しを年初に行うのか年末に行うのか、どの時点からどの時点 までの物価上昇を「その年のインフレ率」とするのかまでは書いていません。ところが、これらは 結果に無視できない差を生みます。加えて、今回のデータのCPIは年平均をもとにした値で、 原論文が使った12月→12月の上昇率とは測り方が違います。
そこで仮定の組み合わせを総当たりし、原論文の表に最も近くなるものを探しました。その結果、 「1年間運用した後に取り崩す(年末取り崩し)」+「前年のCPIで調整」 の組み合わせが 最もよく一致しました。年初に取り崩す仮定にすると、原論文との誤差は倍以上に広がります。 「前年のCPI」がよく合ったことには、上で触れたCPIの測り方の違いが影響している可能性もあります。
少なくとも取り崩しのタイミングについては、4%ルールの数字は「1年分の運用リターンを得てから 取り崩す」前提で計算されていたとみられます。
再現結果
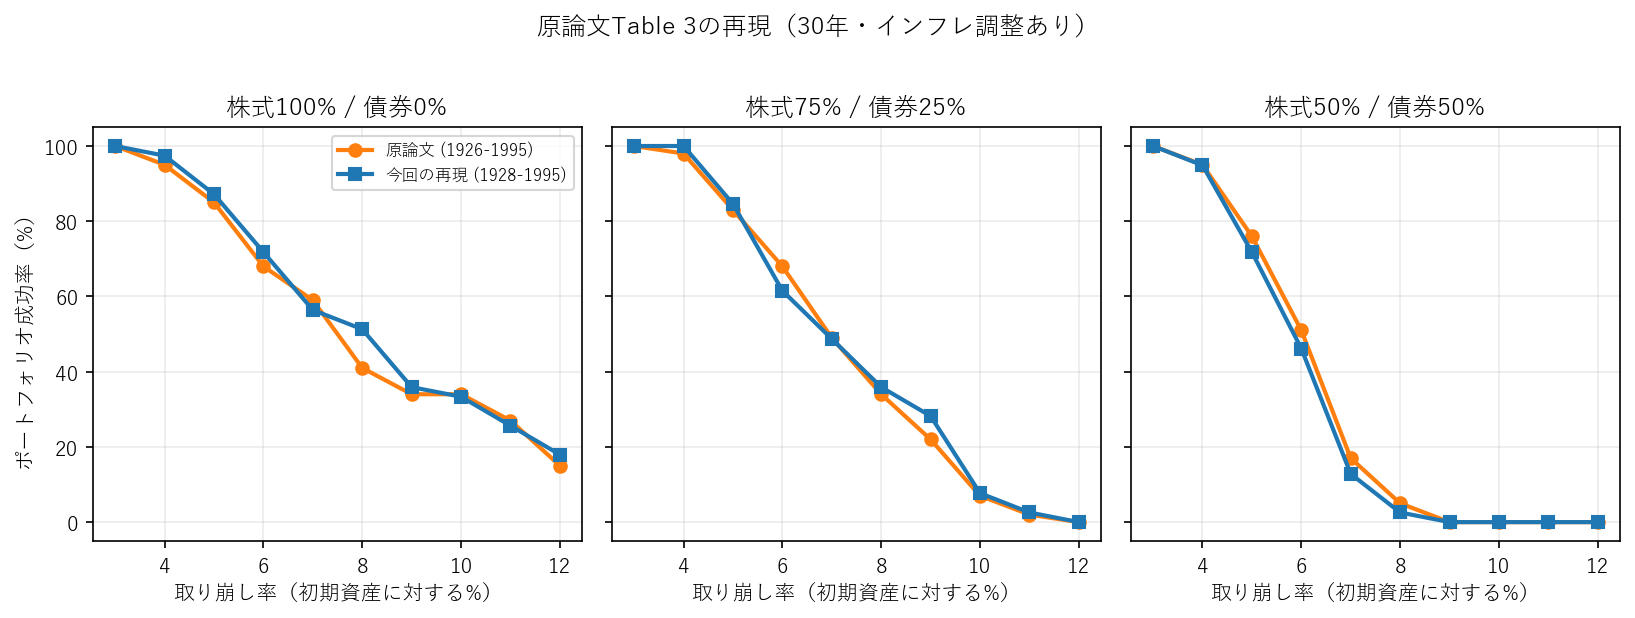
原論文の表全体(5配分×4つの保有年数×10取り崩し率=200マス)について、1マスずつ原論文との 差(ずれの大きさ)を取って平均すると、2.06%ポイントでした(「%ポイント」は割合どうしの差の ことで、95%と97%なら2%ポイントの差です)。 肝心の30年・4%の部分を並べると次のとおりです。
| 資産配分 | 原論文 | 今回の再現 | 差 |
|---|---|---|---|
| 株式100% | 95 | 97.4 | +2.4 |
| 株式75%/債券25% | 98 | 100.0 | +2.0 |
| 株式50%/債券50% | 95 | 94.9 | -0.1 |
| 株式25%/債券75% | 71 | 64.1 | -6.9 |
| 債券100% | 20 | 15.4 | -4.6 |
データが完全に同じではないので一致はしませんが、「株式を半分以上持てば4%・30年の成功率は 95%前後」という原論文の結論は、独立したデータでも再現できました。株式50%/債券50%に至っては 95対94.9とほぼ一致しています。
原論文以降の30年を足すとどうなるか
原論文の対象は1995年まででした。あれから30年が経ち、ITバブル崩壊・リーマンショック・ コロナショック・2022年のインフレと金利上昇を経た今、同じ手法で2025年まで延ばすと 結論は変わるのでしょうか。
30年の重複期間は、原論文とほぼ同じ期間(データの都合で1928〜1995年。原論文の41期間より 2つ少ない)の39期間から、69期間に増えます。
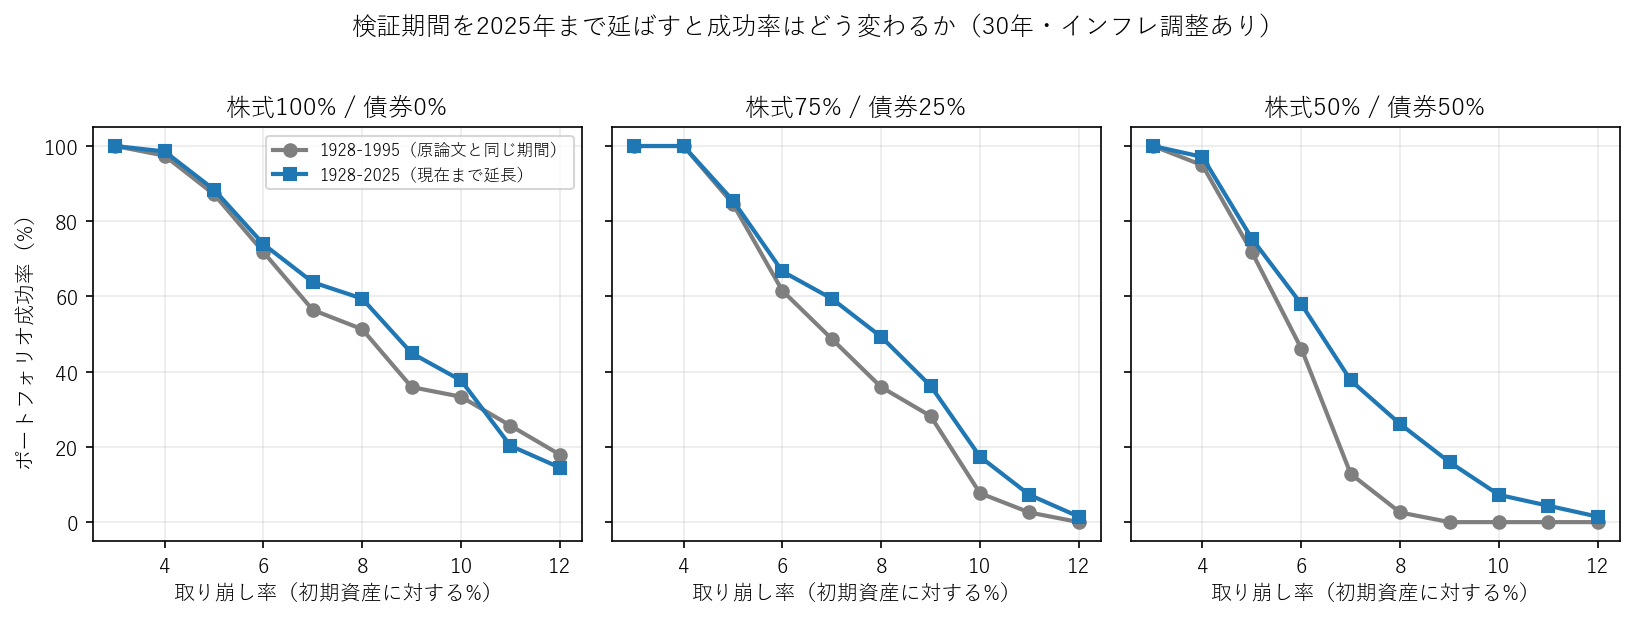
| 資産配分(30年・4%) | 1928-1995 | 1928-2025 | 差 |
|---|---|---|---|
| 株式100% | 97.4 | 98.6 | +1.2 |
| 株式75%/債券25% | 100.0 | 100.0 | ±0 |
| 株式50%/債券50% | 94.9 | 97.1 | +2.2 |
| 株式25%/債券75% | 64.1 | 76.8 | +12.7 |
| 債券100% | 15.4 | 47.8 | +32.4 |
意外に思われるかもしれませんが、期間を延ばすと成功率はむしろ上がりました。 期間を延ばして新たに加わった30期間(1967〜1996年に始まり、1996〜2025年に満了した30年間)が、 株式を半分以上持つ配分では、すべて4%取り崩しに耐えたためです。
特に大きく改善したのは債券中心のポートフォリオです(新たに加わった30期間のうち、 債券100%でも27期間は耐えました)。これは1980年代以降の長期金利低下で債券が良好なリターンを 出し続けたことを反映しています。ただし裏を返せば、 この改善分は「金利が下がり続けた時代」という、もう繰り返しようのない条件に支えられている、 ということでもあります(金利は既に一度下がりきったため、同じ追い風は期待できません)。
失敗したのは、いつ取り崩しを始めた人か
成功率だけでは「どういうときに失敗するのか」が見えません。株式50%/債券50%・4%・30年で、 取り崩しを開始した年ごとに30年後の資産(物価調整後)を並べてみます。
ここから先の資産額は、当初の資産を1,000とした相対値で示します。また物価調整後とは、 物価が上がった分を割り引いて、取り崩しを始めた時点のお金の価値に換算した金額のことです (「実質」の値とも呼ばれます)。30年後に2,000なら、当初の2倍の購買力が残ったという意味です。
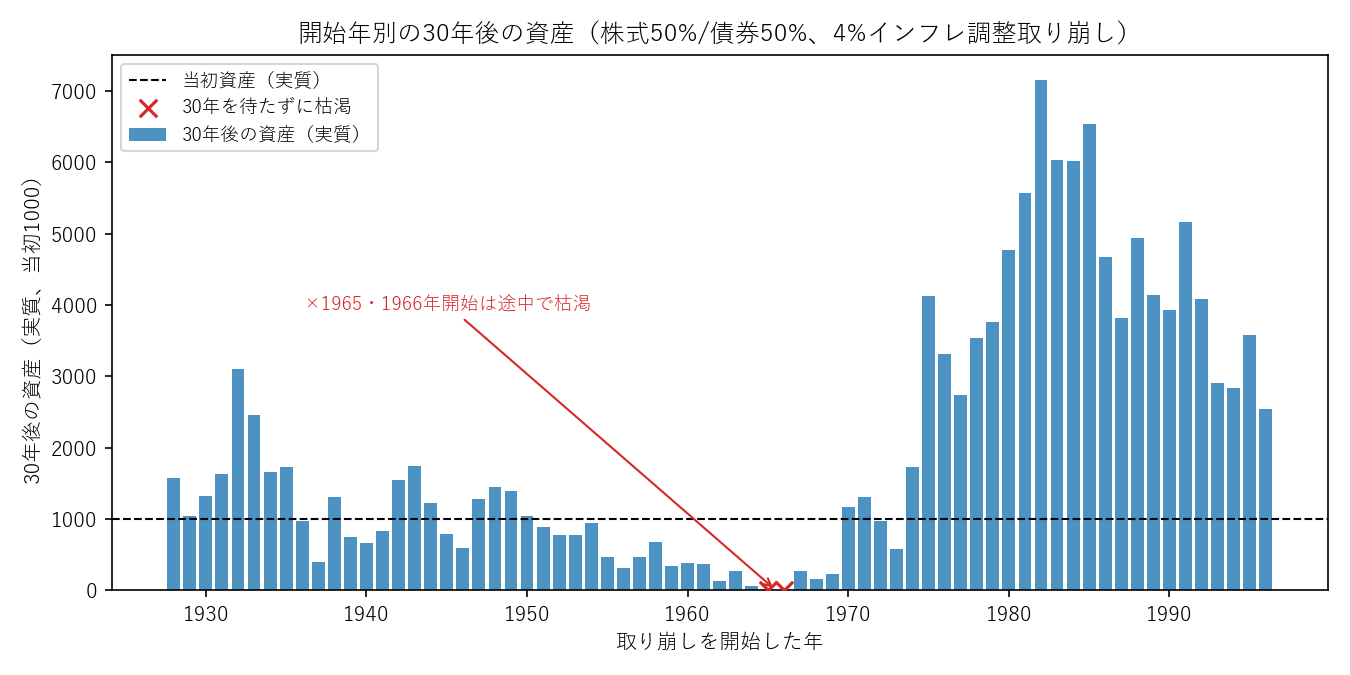
69期間のうち失敗したのは1965年と1966年に取り崩しを始めた2ケースだけでした。 この年に始めた人は、その後、株価の長い低迷と1970年代の高インフレに同時に見舞われました。 インフレ調整の取り崩しでは物価上昇に合わせて取り崩し額が膨らむため、 **「株が上がらないのに、取り崩す金額だけが増えていく」**という最悪の組み合わせになりました。
逆に、うまくいったケースの振れ幅も相当なものです。中央値は当初資産の約1.3倍ですが、 1980年代前半に始めたケースでは物価調整後で約7倍まで増えています。 同じ「4%ルール」でも、開始時期次第で結果は数倍から枯渇までばらつくということです。
なお、原論文が発表される少し前の1996年に取り崩しを始めた人の30年間は、ちょうど2025年で 満了しました。ITバブル崩壊とリーマンショックを含んだ30年でしたが、結果は物価調整後で 当初の約2.5倍(株式75%なら約3.6倍)。原論文と同じ4%で取り崩し始めた人は、結果的に報われた ということになります。
計算方法を変えて10万回試してみる
ここまでは原論文と同じ「ローリング重複期間法」で計算してきました。しかしこの方法には 弱点があります。2025年まで延ばしても標本は69期間しかなく、しかも重複しているため 独立した30年は3つ分ほどしかありません。
そこで、**取り崩しの条件は原論文のまま(初年度に初期資産の4%を取り崩し、翌年以降はその金額を 物価上昇に合わせて増やしていく)**にして、計算方法だけを2つの統計的手法に差し替え、 それぞれ10万回試行してみます。
- ヒストリカル・ブートストラップ法: 1928〜2025年の各年を「株式・債券・インフレ」の セットのままランダムに引き直して、30年分をつくる方法です。1年の中での3者の関係 (高インフレの年は株も債券も苦しい、など)は保たれますが、年をまたぐ並び (暴落の翌年に反発しやすい、など)は壊れます。
- モンテカルロ法: 3者の平均や、互いの連動のしかた(相関)を実績に合わせたうえで、 乱数で架空の年をつくる方法です(統計の用語では、多変量正規分布から乱数を生成します)。 3者の相関は保たれますが、正規分布を仮定するため、極端な暴落のような年が実際の市場より 起きにくくなります(「裾が薄い」といいます)。
10万回のうちの1回が具体的にどういう計算なのか、先に一例を見ておきます。 株式75%/債券25%・4%取り崩しで、30年後の資産が全体の中央値(約2,600)に最も近かった1回を、 それぞれの手法から取り出しました。上段が資産額の推移、下段がその計算に使われた 30年分の株式・債券のリターンとインフレ率です。
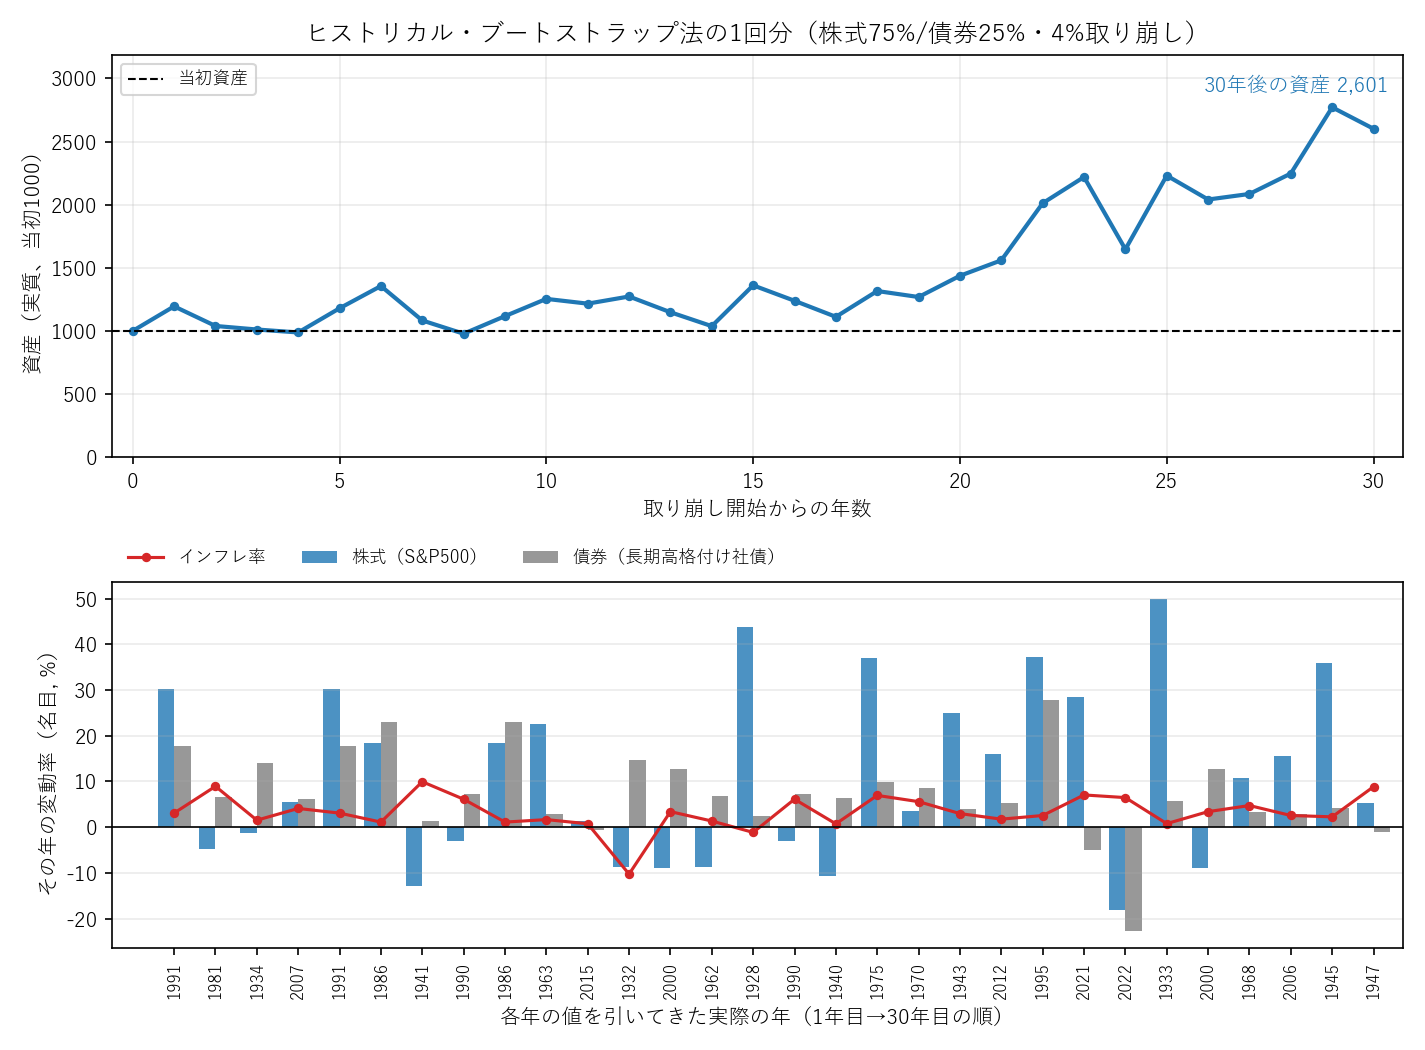
ブートストラップでは、各年の値として、実在した年の「株式・債券・インフレ」の組をそのまま 使っています。ただし並び順はばらばらで、1991年の直後に1981年、2022年の直後に1933年が来る、 といった現実にはない30年になります。同じ年が2回出てくることもあります (この例では1991年・1986年・1990年・2000年がそれぞれ2回)。
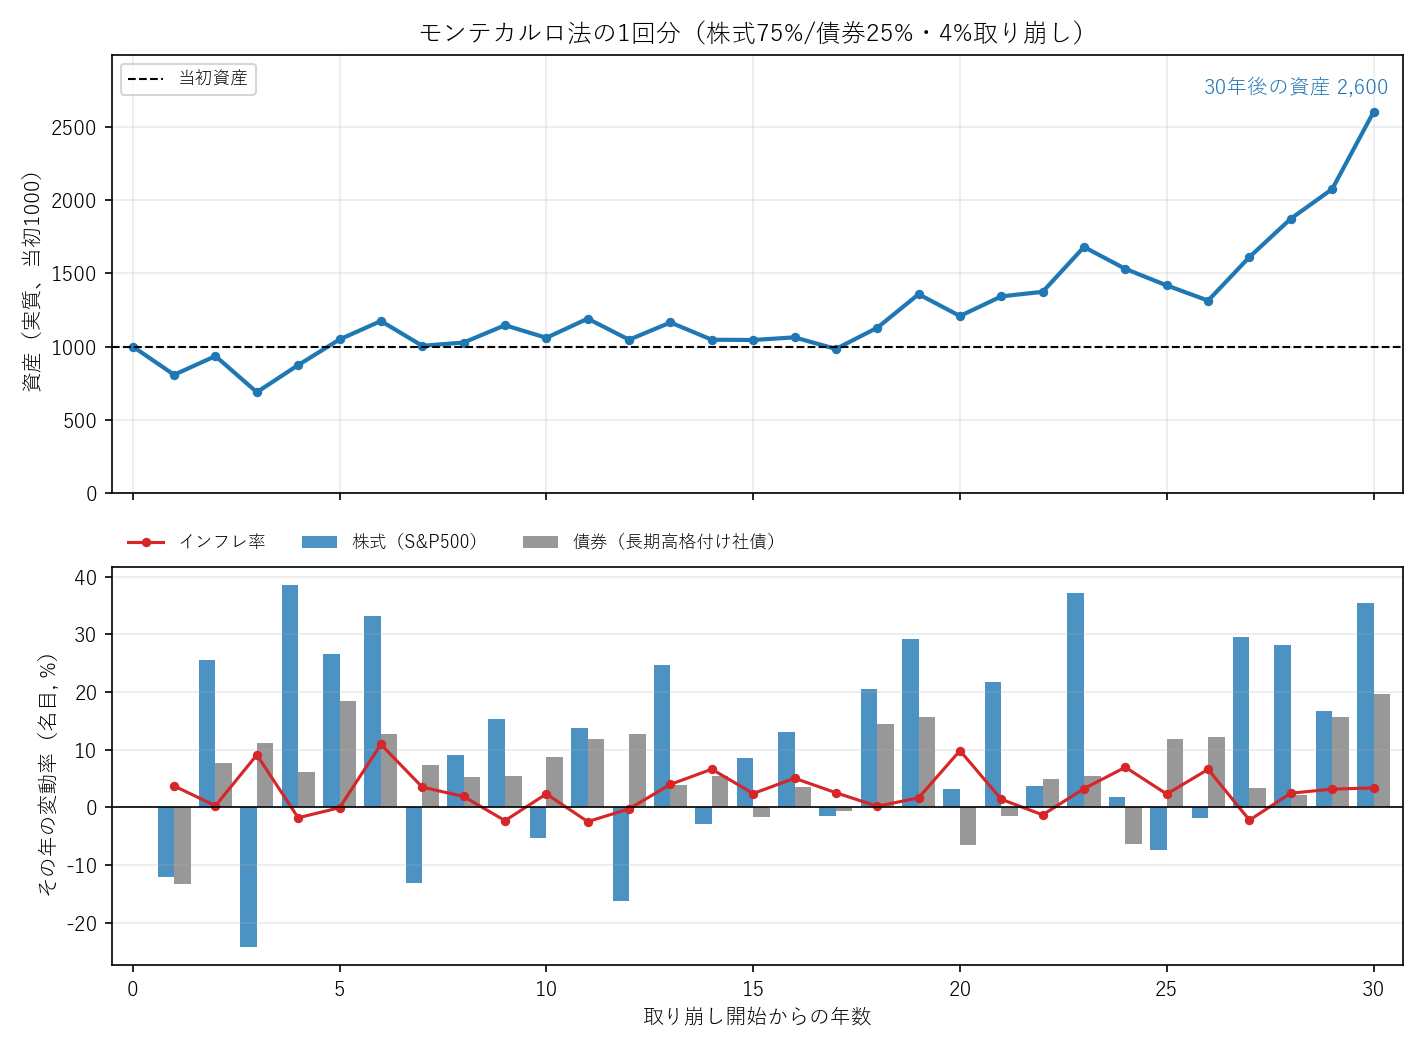
モンテカルロでは、各年の値は実在の年ではなく乱数で作った架空の年です。 それでも3者の相関は実績どおりなので、たとえば3年目のように「株式が-24%、インフレ率9%」 という、実際にもありそうな苦しい年が生成されます。この1回では序盤に資産が当初の7割まで 減りましたが、その後の好調な年に助けられて30年後には約2.6倍になっています。
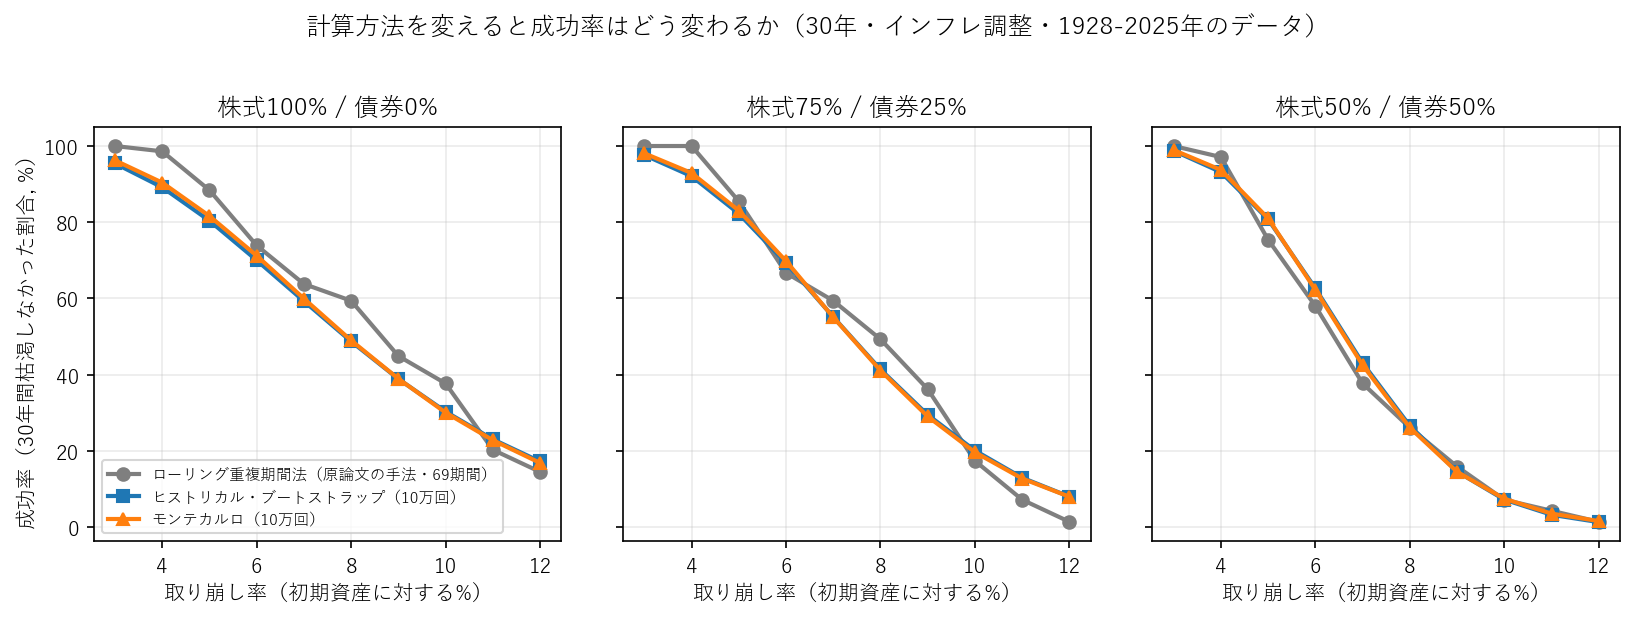
30年・4%の成功率を並べると、次のようになりました。
| 資産配分 | ローリング(69期間) | ブートストラップ(10万回) | モンテカルロ(10万回) |
|---|---|---|---|
| 株式100% | 98.6 | 89.2 | 90.4 |
| 株式75%/債券25% | 100.0 | 92.1 | 92.9 |
| 株式50%/債券50% | 97.1 | 93.2 | 93.7 |
| 株式25%/債券75% | 76.8 | 90.0 | 90.0 |
| 債券100% | 47.8 | 71.8 | 71.1 |
年の並びを崩すと、株式中心の成功率は下がった
株式中心の配分では、ローリング法より3〜9%ポイントほど成功率が下がりました (株式を多く持つほど下がり幅が大きくなっています)。 原因は、年をまたぐ並びが壊れることにあります。実際の歴史では、暴落の後に力強い回復が 続くことが多く、ローリング法はその「並び」ごと評価しています。一方ブートストラップでは、 悪い年が偶然何年も続くパターンが容赦なく生成されます。
言い換えると、過去に実際に起きた30年だけを見ていると、4%ルールの安全性をやや高めに 見積もってしまうということです。
債券中心の配分では、逆に成功率が上がった
面白いのは債券100%で、ローリング法の47.8%に対してブートストラップでは71.8%と大幅に 上がっています。これは先ほどの裏返しで、実際の歴史では債券の不振が長期間続いたためです (1940年代から1980年頃までのインフレと金利上昇の時代)。年をランダムに引き直すと、 そうした「悪い年が何十年も続く」並びが起きにくくなります。
「並びが壊れる」ことは、株式には不利に、債券には有利に働いたわけです。 どちらの数字が正しいというより、両方を見て初めて実態がつかめる、というのが正直なところです。
2つの手法の結果はほぼ一致した
もう一つ注目したいのは、ブートストラップとモンテカルロの差がほとんどないことです。 ACWIで同じ2手法を比べた記事では、ヒストリカル・ブートストラップの方が 下振れリスクを大きめに見積もっていました。今回そうならなかったのは、標本が98年分あり、 その分布が正規分布に近いためです。株式リターンの「歪度」(分布の左右の偏り)は-0.46で、 下落側への偏りはわずか。「超過尖度」(極端な値の出やすさ)は+0.03で、正規分布とほぼ同じです。 ACWIの検証は25年分しかなく、リーマンショックの年を含む大きな下落の年が、分布を下側に大きく歪めていました。
**正規分布を仮定することの危うさは、データが少ないときほど大きくなる。**2つの検証を 並べると、そのことがよく見えます。
30年後の資産はどう散らばるのか
成功・失敗だけでなく、30年後にいくら残ったのかも見てみます。
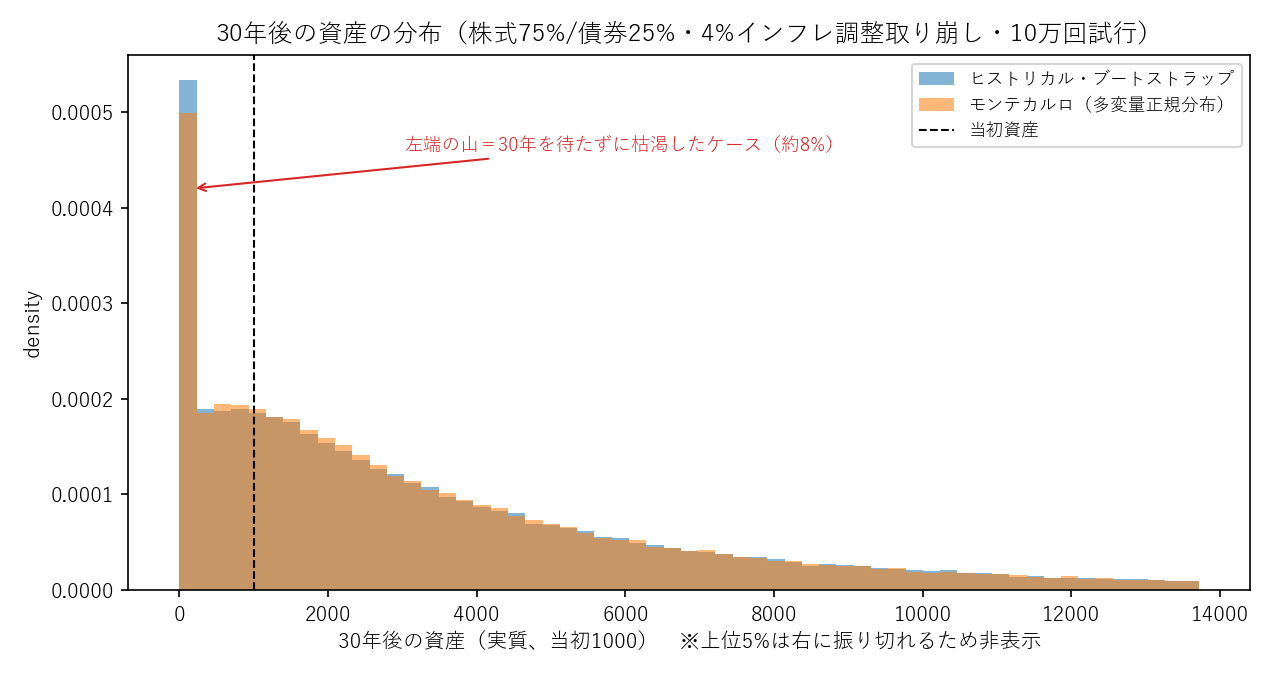
左端に突き出しているのが、30年を待たずに枯渇したケース(約8%)です。それを除いても、 分布は右に大きく広がっていて、「だいたいこのくらい残る」と言える形をしていません。
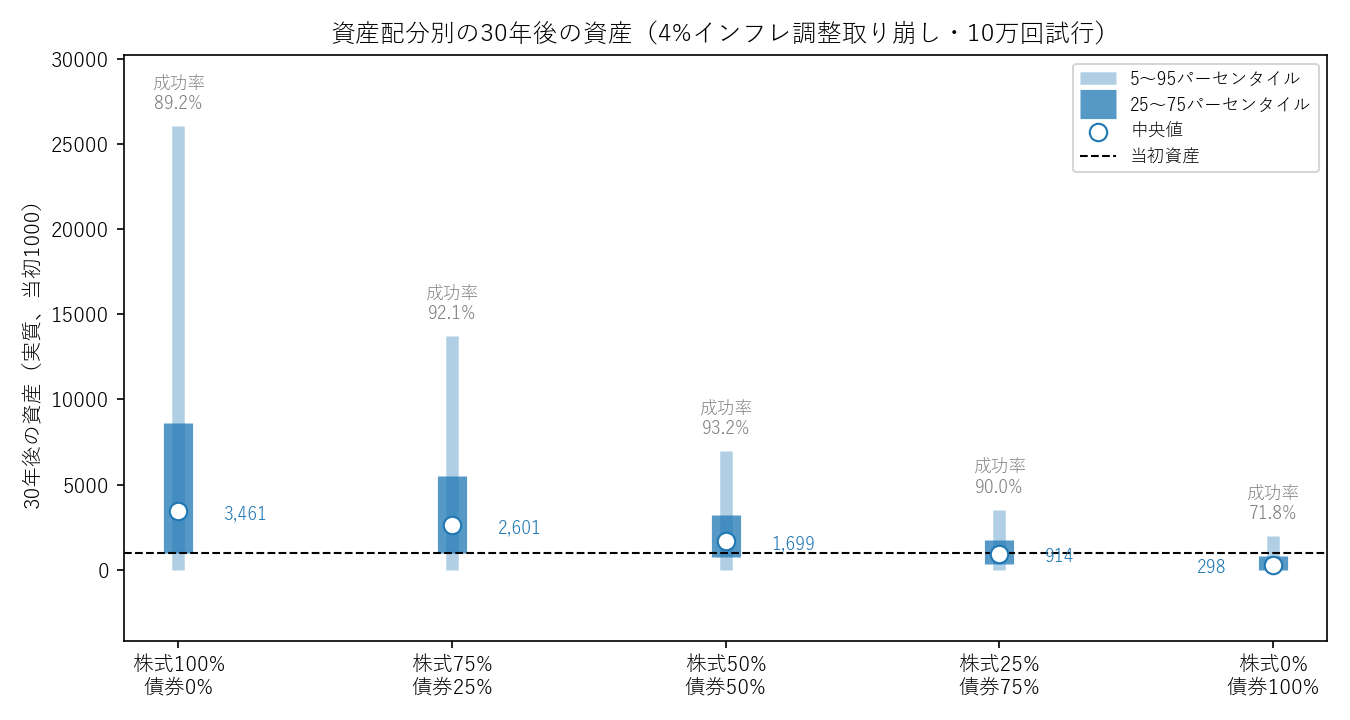
| 資産配分(4%・30年) | 成功率 | 期末資産の中央値 | 上位5%の境目(95パーセンタイル) | 当初資産を下回る確率 |
|---|---|---|---|---|
| 株式100% | 89.2% | 3,461 | 26,087 | 25.0% |
| 株式75%/債券25% | 92.1% | 2,601 | 13,726 | 25.5% |
| 株式50%/債券50% | 93.2% | 1,699 | 6,966 | 32.4% |
| 株式25%/債券75% | 90.0% | 914 | 3,526 | 53.5% |
| 債券100% | 71.8% | 298 | 1,965 | 81.2% |
(当初資産を1,000とした相対値、物価調整後。95パーセンタイルは、10万回の結果を小さい順に 並べたとき、下から95%の位置にくる値)
ここには、はっきりしたトレードオフが出ています。**成功率が最も高いのは株式50%/債券50% (93.2%)なのに対し、期末資産の中央値が最も大きいのは株式100%(3,461=当初の3.5倍)**です。 株式を増やすと「枯渇する確率」は上がる一方で、「生き延びたときの資産」は大きく増える (中央値で約2倍)。 どちらを重く見るかは、相続を考えるのか、とにかく枯渇を避けたいのかで変わります。
原論文も同じ趣旨のことを結論で書いていて、「ほとんどの退職者は少なくとも50%を株式に 配分することで恩恵を受けるだろう」としています。
なお、原論文の Table 4 には「株式75%/債券25%・4%・30年で、30年後の資産の中央値は当初の 約8.5倍(初期1,000に対して8,515)」という数字も載っています。「4%ルールなら30年後に資産は 8倍になる」という紹介を見かけることがありますが、この表は取り崩し額をインフレ調整しない (毎年同じ金額を取り崩す)方式で計算されていて、期末資産も物価上昇を差し引かない名目の金額です。 同じ条件で今回のデータから計算すると中央値は約8.1倍で、原論文とおおむね一致します。 ところが、これを物価調整後に直すと約2.4倍、取り崩し額もインフレ調整すると約2.0倍まで小さくなります (いずれも1928〜1995年)。差の大部分は、30年間で物価が約3.4倍になった分です。 上の表の数字(株式75%/債券25%で中央値2,601)は、取り崩しをインフレ調整したうえでの 物価調整後の値なので、「8倍」とは比べる土台が違う点に注意してください。
わかったこと
- 原論文の結論は、独立したデータでも再現できた。 原論文と同じローリング法で計算すると、 株式を半分以上持つ配分なら30年・4%のインフレ調整取り崩しの成功率は95%前後という数字が、 別のデータでも再現されました。
- 4%ルールは「株式中心の配分」が前提。 債券中心の配分だと、原論文の期間では 4%でも成功率が20〜71%(債券100%なら20%)にとどまりました。「4%」だけが独り歩きしがちですが、 資産配分とセットでなければ意味を持ちません。
- 「インフレ調整するかどうか」で話がまったく変わる。 例えば株式50%/債券50%・30年・6% 取り崩しの成功率は、今回の再現(1928〜1995年)では名目固定額なら94.9%ですが、 インフレ調整すると46.2%まで落ちます(原論文では98%→51%)。
- 成功率の裏には、開始年による極端なばらつきがある。 「95%成功」といっても、 誰にでも同じように5%の確率で失敗が起こるわけではなく、失敗は特定の時期に始めた人に 集中します。自分がどの時期に当たるかは、始めるときにはわかりません。
- 計算方法を変えると成功率は数%ポイント動く。 年の並びを崩して10万回試行すると、 株式中心の配分の成功率は97〜100%から89〜93%に下がりました。「4%なら95%安全」は、 手法を変えれば揺らぐ程度の精度の数字だと受け止めておくのが無難です。
- 枯渇を避けたいなら株式50%、資産を増やしたいなら株式100%。 成功率が最も高いのは 株式50%/債券50%でしたが、期末資産の中央値は株式100%がその2倍でした。 どちらを選ぶかは、目的次第です。
この検証の限界
- データが原論文と完全には同じではありません。 Ibbotsonの有償データを再現できないため、 無料データで代替しています。株式データの開始年の都合で対象期間も1928年からになり、 30年の重複期間は原論文の41個に対し39個です。物価も、原論文が使った12月→12月のCPIではなく、 年平均をもとにしたCPIを使っています。
- 米国の株式・社債のみが対象です。 これは原論文の条件をそのまま踏襲したためですが、 検証期間の米国は世界で最もうまくいった市場の一つでした。同じ結果が他国や 全世界株式で成り立つ保証はありません。
- 税金・取引コスト・信託報酬は考慮していません(原論文も同じ条件です)。実際には これらの分だけ結果は悪化します。
- 日本の投資家にとっては、為替と日本の物価が反映されていません。 米ドル建て・ 米国CPIでの結果であり、円で生活する人の購買力とは異なります。
次の記事
この記事は原論文の条件をそのままなぞったものですが、日本の個人投資家が実際に買うのは 米国株+米国社債ではなく、全世界株式(ACWI)の投資信託であることが多いはずです。
そこで次の記事では、全世界株式(ACWI)を対象に、取り崩し方も「毎年の残高の4%」という シンプルな変動額方式に変えて検証しています。この方式では資産がゼロになることがないため、 成功率ではなく、30年後の資産の「分布」と、当初の資産を下回る確率を見ています。
→ 全世界株式(ACWI)を年4%で取り崩したら30年後の資産はどうなるか?
出典: 原論文は Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). “Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable.” AAII Journal, February 1998, pp.16-21。 再現に使用したデータは、Aswath Damodaran教授(ニューヨーク大学スターン経営大学院)が公開する Historical Returns on Stocks, Bonds and Bills (2026年1月更新版)。シミュレーションはPythonで実装しました。